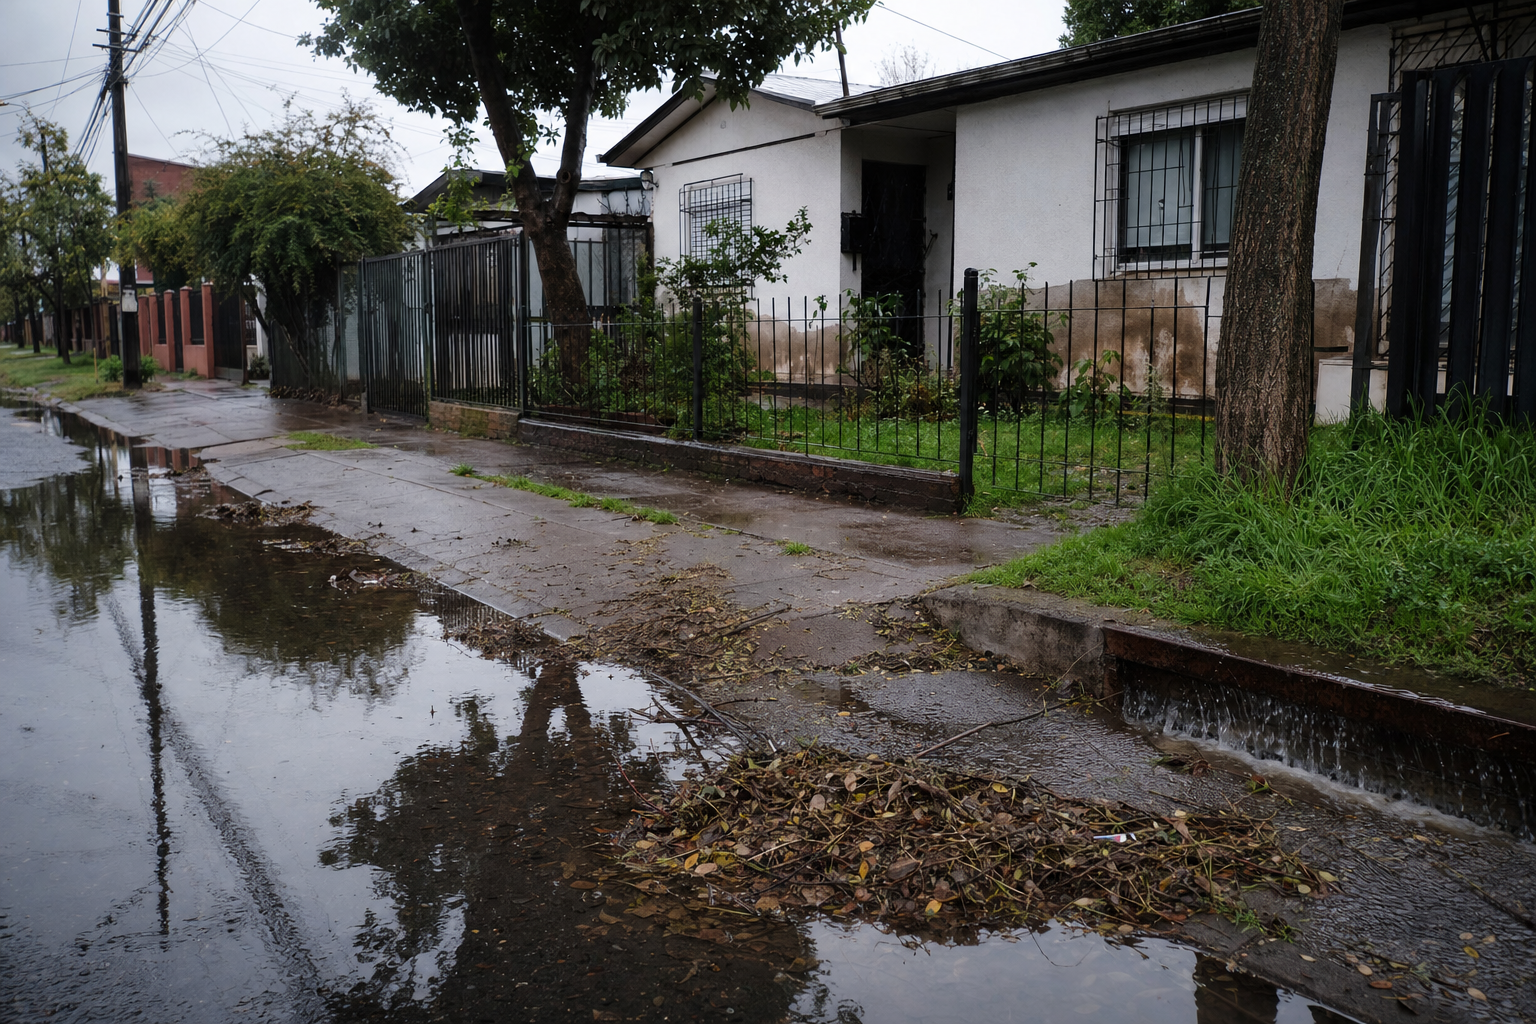
Imagen referencial.
Cuando hay un sistema frontal como el que se vivió hace unos días, los daños en las viviendas por inundaciones muchas veces pueden ser irreparables, por el lodo, por rotura de techumbres, se acumula basura, hay cortes de luz y agua potable que dañan alimentos y, en algunos casos, el anegamiento ingresa en algunas viviendas, dañando electrodomésticos, muebles y sistema eléctrico.
En el caso de bienes personales, existen pólizas asociadas a créditos hipotecarios que incluyen una cláusula adicional que cubre el riesgo de inundaciones. Desde RE/MAX Chile podemos hacer algunas recomendaciones:
- En los últimos dos años en Chile los precios de los seguros por desastres naturales han aumentado y también las primas que cubren los daños. Es necesario cotizar con todas las compañías y ver quién ofrece un costo/beneficio mayor.
- Las tarifas de los seguros van a depender de todo lo que eventualmente cubra del siniestro. En el caso de inundaciones debería considerar el daño en servicios básicos y, como consecuencia, el deterioro en construcción, en el sistema eléctrico y en lo que hay al interior de la propiedad.
- La población en Chile ha aumentado y con ello hay más viviendas, con una expansión urbana mayor hacia zonas no adecuadas para su construcción, eso puede tener un efecto mayor ante un evento de la naturaleza. Al comprar una propiedad fíjate bien si la zona no es caracterizada como "inundable", o si está frente a un terreno donde se acumula basura, o si hay mayores posibilidades de anegamientos.
- Si sufres un corte de luz y tu seguro no cubre los daños producidos, debes considerar unirte a una demanda colectiva, para intentar recibir una compensación por todo lo dañado. Puedes averiguar en tu municipalidad o en Sernac.cl cómo incorporarte a una demanda colectiva.
- En el caso de la compra de una propiedad con crédito hipotecario, éste contempla un seguro para la vivienda, revisa las cláusulas y términos del contrato del seguro para tener claridad en la cobertura adecuada. Te recomendamos informar lo más rápido posible el siniestro al banco, para que informe a la entidad aseguradora y así activarlo.
- Anota todos los datos y deterioros en tu vivienda, idealmente con fecha y hora y documenta con fotos y videos para que la aseguradora tenga la mayor cantidad de información para evaluar la cobertura del contrato del seguro.
- En caso de inundación, hay daños colaterales que deben ser considerados, lo primero por el exceso de humedad evaluar si hay daño estructural por oxidación o corrosión, luego el barro y escombros que deben ser retirados, la limpieza de aguas servidas, las reparaciones en piso y paredes, los daños en muebles y equipamiento eléctrico ya sea porque se mojan o porque sufren un corto circuito.
Para conseguir un asesor inmobiliario visita www.remax.cl