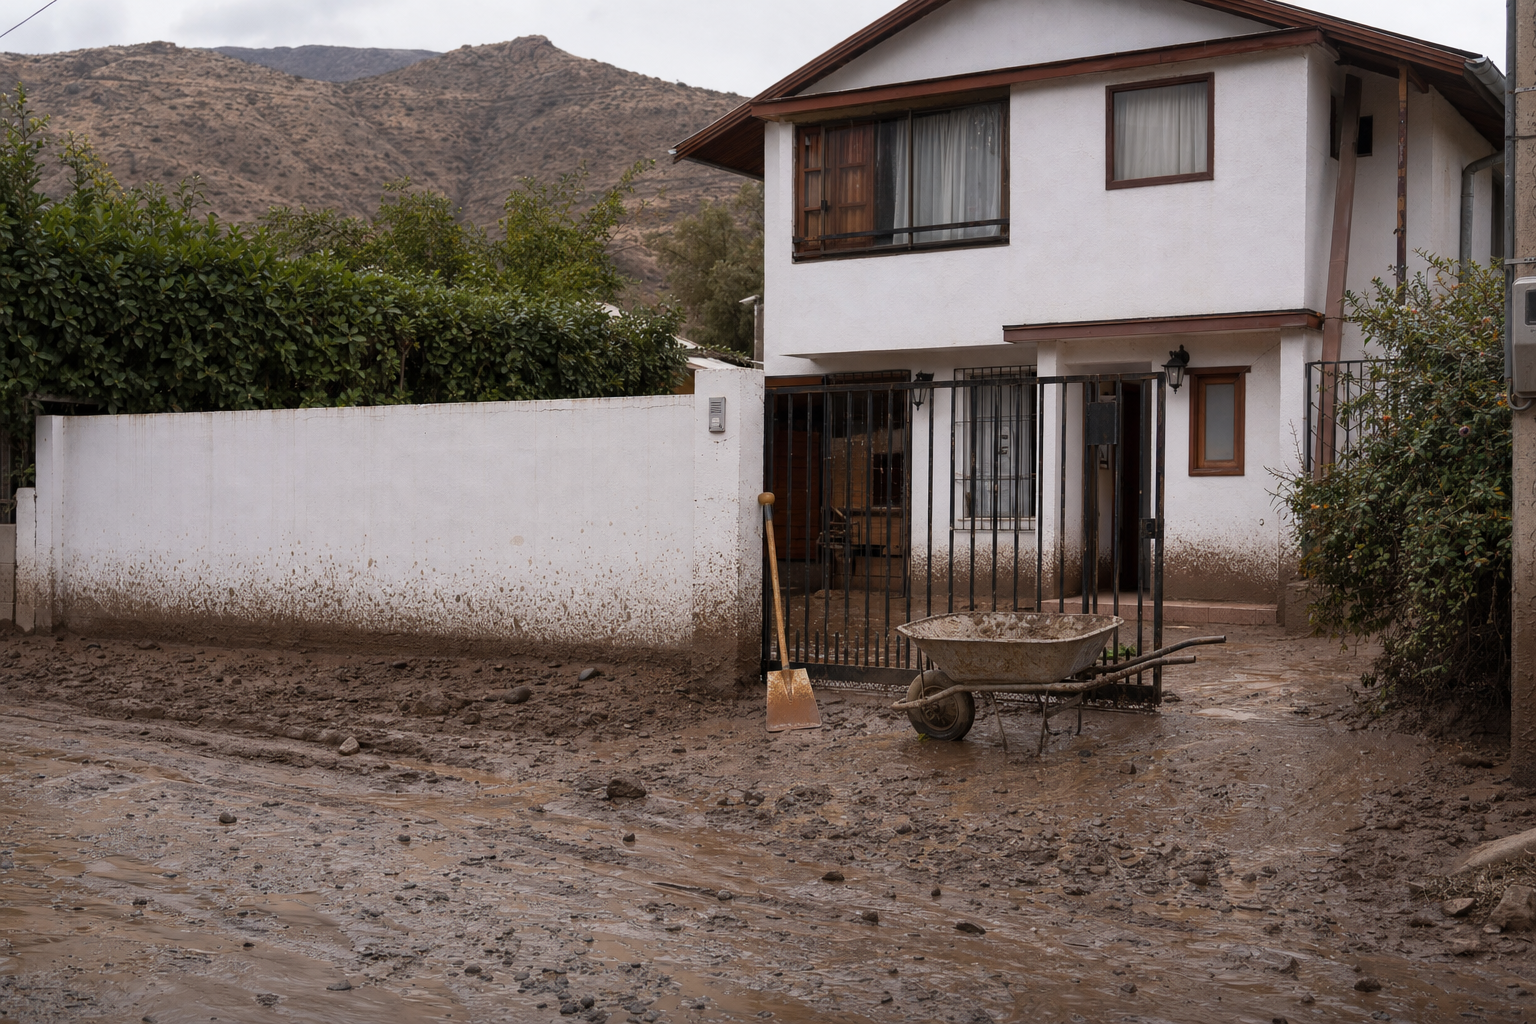
Imagen referencial.
El aluvión que afectó al sector de San Carlos de Apoquindo, en Las Condes, abrió una preocupación urgente para las familias: ¿quién cubre los daños que el agua y el barro dejan en sus viviendas? Tener un seguro asociado al crédito hipotecario no basta para asegurar una indemnización por este tipo de eventos; es necesario revisar los riesgos incluidos en el contrato, las cláusulas y sus condiciones.
El punto clave es distinguir entre contar con un seguro de incendio o sismo y disponer de protección frente a inundaciones, aluviones o desbordamientos de cauces. Existen productos que incorporan estos riesgos, pero su alcance depende de las coberturas contratadas, las exclusiones, los deducibles y los montos asegurados.
Desde REMAX Chile, la recomendación es solicitar la póliza y sus condiciones particulares al banco, corredor o aseguradora y preguntar expresamente si contempla daños por aluvión. También se debe precisar qué bienes están asegurados: la protección de la construcción no implica necesariamente que muebles, electrodomésticos y otros objetos del hogar estén incluidos.
La primera medida es resguardar la seguridad de las personas. Cuando las condiciones lo permitan, se recomienda fotografiar o grabar el estado de la propiedad y de los bienes afectados antes de efectuar labores de limpieza o remoción, además de conservar antecedentes que permitan acreditar las pérdidas.
Luego, corresponde denunciar el siniestro a la aseguradora mediante los canales habilitados y guardar el comprobante de recepción. Si el seguro está asociado a un crédito hipotecario, conviene contactar también al banco o al corredor para obtener los antecedentes de la póliza y confirmar el procedimiento. Los plazos y requisitos de aviso deben revisarse en el contrato; no existe un plazo único que pueda darse por supuesto para todos los seguros.
La denuncia inicia el proceso de evaluación y liquidación del siniestro, en el que se determina si los daños corresponden a una cobertura contratada y cuál sería la indemnización aplicable. Por eso, informar lo ocurrido no equivale a una aceptación automática del pago.
REMAX Chile plantea incorporar la exposición a riesgos naturales en la evaluación de una vivienda: revisar los antecedentes del sector, su cercanía a quebradas y cauces, y las condiciones de evacuación de aguas lluvias. Junto con la ubicación, el precio y la conectividad, conocer estos factores permite tomar decisiones inmobiliarias mejor informadas. La recomendación para los propietarios es concreta: revisar hoy qué cubre su seguro, qué queda excluido y cuánto deben asumir como deducible. Ante una emergencia, conocer esas condiciones facilita la denuncia y evita expectativas de protección que la póliza podría no contemplar.